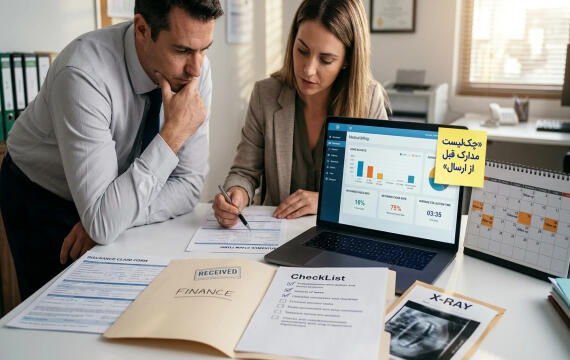
بیمار مبلغی را پیش از درمان شنیده، پذیرش عدد دیگری در پرونده میبیند و رسید کارتخوان هم با هیچکدام برابر نیست. برای روشنشدن اختلاف، باید یادداشت درمانگر، فایل هزینهها و پرداختهای قبلی بررسی شود؛ درحالیکه بیمار منتظر توضیح است. این موقعیت، بیشتر از آنکه مسئله محاسبه باشد، نشانه ناهماهنگی در گردش اطلاعات است.
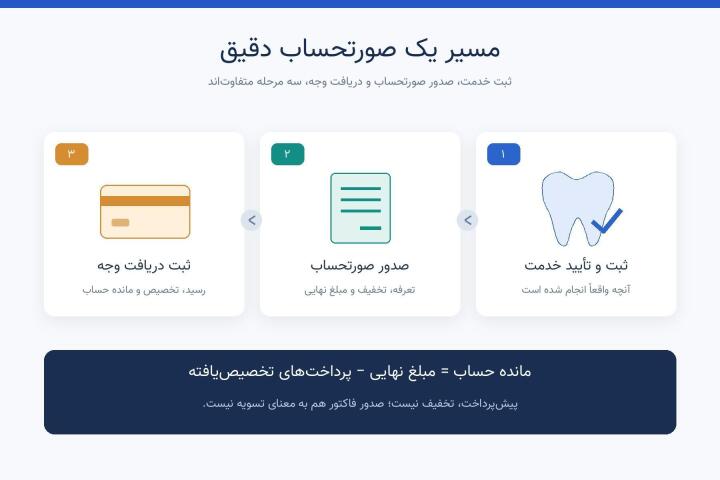
در مدیریت مالی دندانپزشکی، ثبت خدمت، صدور صورتحساب و دریافت وجه سه رویداد جدا اما مرتبطاند. سادهسازی یعنی اطلاعات هرکدام یکبار، در جای مشخص و با مسئولیت روشن ثبت شود؛ نه اینکه کنترلهای ضروری کنار گذاشته شوند. با چنین رویکردی میتوان زمان رسیدگی را کاهش داد، هزینهها را شفاف توضیح داد و مانده حساب بیمار را قابل پیگیری کرد.
چرا دقت در صدور صورتحساب برای مدیریت مالی دندانپزشکی مهم است؟
وقتی اطلاعات میان دفتر پذیرش، اکسل و نرمافزارهای جداگانه پراکنده باشد، مشخص نیست کدام نسخه بهروز است. انتقال دستی اطلاعات از درمانگر به پذیرش و سپس حسابداری نیز احتمال جاافتادن یا ثبت تکراری خدمات را افزایش میدهد.
تعرفههای قدیمی، نامهای متفاوت برای یک خدمت و ثبتنشدن تغییرات طرح درمان، منشأ اختلاف مبلغاند. اگر مسئول ثبت و تأیید خدمت مشخص نباشد، ممکن است هر فرد تصور کند دیگری این کار را انجام داده است. تخفیف یا اصلاح بدون دلیل و تأیید نیز بررسی بعدی را دشوار میکند.
اشتباه مهم دیگر، برابرگرفتن مبلغ فاکتور با مبلغ دریافتشده است. بیمار ممکن است فقط بخشی از بدهی را پرداخت کرده باشد؛ بنابراین صدور فاکتور، نشانه تسویه نیست.
نتیجه این خطاها فقط اتلاف وقت کارکنان نیست. بیمار درباره هزینه تردید میکند، مانده حساب نادرست میشود و گزارش مالی کلینیک تصویری قابل اتکا از مطالبات ارائه نمیدهد. برای کنترل، باید بتوان مسیر هر مبلغ را از خدمت تا پرداخت دنبال کرد.
طرح درمان، برآورد هزینه، فاکتور و رسید چه تفاوتی دارند؟
پیش از تنظیم فرآیند، کارکنان باید برداشت مشترکی از این مفاهیم داشته باشند:
- طرح درمان: برنامه خدمات پیشنهادی و ترتیب انجام آنها؛ ممکن است با ارزیابیهای بعدی تغییر کند.
- برآورد هزینه: تخمین هزینه بر اساس اطلاعات و تعرفههای مشخص در زمان اعلام؛ لزوماً صورتحساب نهایی نیست.
- فاکتور درمان یا صورتحساب: سندی که خدمات مشمول صورتحساب، مبالغ، تخفیفها و جمع نهایی را مشخص میکند.
- رسید پرداخت: تأیید ثبت دریافت وجه، شامل مبلغ، تاریخ، روش پرداخت و شناسه پیگیری در صورت وجود.
- مانده حساب بیمار: مبلغ باقیمانده پس از درنظرگرفتن صورتحسابها، پرداختهای تخصیصیافته و اصلاحات مرتبط.
در توضیح مانده، محدوده آن را روشن کنید: مانده همین صورتحساب یا کل حساب بیمار؟ همچنین وضعیت پیشپرداخت مصرفنشده باید جداگانه مشخص باشد تا با بدهی یا تخفیف اشتباه نشود.
مراحل سادهسازی صدور صورتحساب بیماران در کلینیک دندانپزشکی
گردش کار زیر یک الگوی پیشنهادی است. کلینیک کوچک میتواند بعضی نقشها را ترکیب کند، اما مسئول هر اقدام و کنترل آن باید مشخص بماند.
۱. شناسایی بیمار و اتصال اطلاعات به پرونده
پذیرش پیش از ثبت مالی، هویت بیمار را با شناسه پرونده و یک مشخصه تأییدی تطبیق دهد. جستوجو صرفاً با نام، برای بیماران همنام کافی نیست. پرداخت یا خدمت نباید در پرونده موقت و بدون ارتباط روشن باقی بماند.
۲. ثبت طرح درمان و برآورد هزینه
درمانگر خدمات پیشنهادی و مراحل درمان را مشخص کند؛ مسئول پذیرش یا مالی، برآورد را با تعرفه معتبر تهیه کند. تاریخ برآورد، خدمات داخل آن و موارد وابسته به تصمیم بعدی روشن باشد تا عدد اولیه، وعده قطعی تلقی نشود.
۳. توضیح هزینه و شرایط پرداخت
پیش از شروع، مبلغ برآوردی، شیوه پرداخت و شرایط تغییر هزینه با زبان ساده توضیح داده شود. مسئول پذیرش توافقهای مربوط به پیشپرداخت یا پرداخت مرحلهای را ثبت کند. ابهامهایی مانند «باقی هزینه بعداً مشخص میشود» باید با توضیح علت و زمان تعیین مبلغ همراه باشد.
۴. ثبت و تأیید خدمات انجامشده
درمانگر یا فرد مجاز، خدمت واقعاً انجامشده را همراه تاریخ و ناحیه درمان ثبت کند. پذیرش نباید فقط از روی نوبت رزروشده، خدمت را انجامشده فرض کند. تأیید درمانگر، مرز میان برنامه درمان و مبنای صورتحساب است.
۵. محاسبه با تعرفه معتبر و تخفیف مجاز
مسئول صدور، مبلغ را از فهرست تعرفه تأییدشده استخراج کند. برای تغییر تعرفه، تاریخ اجرا مشخص باشد تا پروندههای قبلی بیقاعده تغییر نکنند. تخفیف نیز با مبلغ یا درصد، دلیل و تأیید فرد دارای اختیار ثبت شود.
۶. کنترل پیش از صدور
مسئول تعیینشده، بیمار، خدمات، تعداد، تعرفه، تخفیف و احتمال تکرار را بررسی کند. در کلینیک کوچک، این کنترل میتواند یک بازبینی مستقل از مرحله ورود اطلاعات باشد. برای موارد غیرعادی، مانند تخفیف خارج از اختیار، تأیید مدیر لازم است.
۷. صدور و تحویل نسخه قابل فهم
نسخه بیمار باید نام روشن خدمات و تفکیک مبلغ نهایی، پرداخت و مانده را نشان دهد. مسئول پذیرش توضیح دهد مبلغ درجشده مربوط به کدام خدمات است. کدهای داخلیِ نامفهوم، جای شرح قابل فهم را نگیرند.
۸. ثبت و تخصیص پرداختها
مسئول دریافت، وجه را با تاریخ، روش پرداخت و مرجع مربوط ثبت کند. تخصیص پرداخت یعنی مشخصکردن اینکه پول دریافتشده بابت کدام صورتحساب یا مرحله درمان است. پیشپرداخت و اقساط نیز باید به پرونده درست متصل باشند؛ بدون صدور رسیدهای تکراری برای یک دریافت.
۹. بهروزرسانی مانده و تطبیق دریافتها
حسابداری در پایان روز، دریافتهای ثبتشده را با وجه نقد، تراکنشهای بانکی و اسناد مرتبط مقایسه کند. این کار «تطبیق دریافتها» است. اختلاف باید با مسئول پیگیری و وضعیت رسیدگی ثبت شود، نه اینکه برای برابرشدن اعداد، مبلغی بدون توضیح تغییر کند.
۱۰. اصلاح با حفظ سابقه
اصلاح باید نشان دهد چه اطلاعاتی، توسط چه کسی، در چه زمانی و به چه دلیل تغییر کرده است. مسئول مالی اثر اصلاح بر مانده و پرداختهای قبلی را بررسی کند. نسخه اصلاحشده نیز باید از نسخه قبلی قابل تشخیص باشد.
فاکتور درمان باید شامل چه اطلاعاتی باشد؟
جدول زیر راهنمای عملی طراحی صورتحساب دندانپزشکی است، نه فهرست قطعی الزامات قانونی. قالب نهایی باید با نیاز کلینیک و الزامات مرتبط بررسی شود.
| اطلاعات پیشنهادی | کاربرد |
|---|---|
| مشخصات لازم کلینیک و بیمار، شناسه پرونده | شناسایی صادرکننده و صاحب حساب |
| شماره و تاریخ صورتحساب | پیگیری و جلوگیری از ابهام میان نسخهها |
| شرح روشن خدمات و دندان یا ناحیه مرتبط | توضیح مبنای هزینه |
| تعداد، مبلغ واحد و مبلغ هر خدمت | امکان بررسی محاسبات |
| تخفیف و جمع نهایی | تفکیک کاهش قیمت از پرداخت |
| پرداختهای تخصیصیافته و مانده | نمایش وضعیت تسویه، جدا از مبلغ فاکتور |
| شرایط پرداخت و سررسید، در صورت وجود | پیگیری تعهدهای توافقشده |
واحد پول را در تمام سند یکسان و آشکار بنویسید. در نسخهها و پیامهای ارسالی نیز اطلاعات حساس بیمار را به حداقل لازم محدود کنید؛ ارسال جزئیات درمان در پیام یادآوری پرداخت معمولاً ضرورتی ندارد.
موقعیتهای پیچیده را چگونه ثبت کنیم؟
درمان چندجلسهای، پیشپرداخت و اقساط
در درمان چندجلسهای، هر مرحله انجامشده را به طرح درمان مرتبط کنید. صرف حضور بیمار در جلسه، به معنای انجام همه خدمات برنامهریزیشده نیست. زمانبندی صدور صورتحساب هم باید مطابق توافق و رویه مصوب کلینیک روشن باشد.
پیشپرداخت بیمار را بهعنوان وجه دریافتی ثبت کنید، نه خدمت انجامشده یا تخفیف. هنگام ایجاد بدهی مرتبط، مبلغ قابل تخصیص از آن کسر شود و باقی اعتبار قابل مشاهده بماند.
در پرداخت اقساطی درمان، مبلغ هر قسط، سررسید و وضعیت پرداخت مشخص باشد. تغییر برنامه اقساط نیز باید ثبت شود. مبلغ قسط سررسیدشده با کل بدهی بیمار یکی نیست؛ نمایش جداگانه آنها از پیگیری اشتباه جلوگیری میکند.
تغییر طرح، لغو خدمت و برگشت وجه
اگر طرح درمان تغییر کرد، درمانگر تغییر خدمت را تأیید و مسئول مربوط، اثر مالی آن را پیش از ادامه توضیح دهد. نسخه قبلی برآورد و دلیل تغییر حفظ شود.
در اصلاح یا لغو خدمت، حذف بیردپای سابقه راهحل مناسبی نیست. نوع اصلاح، مبلغ و تأییدکننده ثبت شود. اگر برگشت وجه لازم بود، آن را به دریافت قبلی و علت برگشت مرتبط کنید و روش پرداخت وجه را نگه دارید.
اگر کلینیک با بیمه کار میکند، سهم بیمار، مبلغ مورد انتظار از بیمه و مبلغ تأییدشده را تفکیک کند؛ مطالبه در انتظار تأیید را قطعی فرض نکنید. نحوه ثبت حسابداری این رویدادها و الزامات قراردادی یا قانونی باید با حسابدار یا مرجع مربوط بررسی شود. صورتحساب داخلی بیمار نیز لزوماً همان صورتحساب مالیاتی نیست.
مثال فرضی: محاسبه صورتحساب و مانده بیمار
اعداد زیر صرفاً آموزشیاند و تعرفه واقعی یا پیشنهادی درمان نیستند. واحد تمام مبالغ تومان است.
فرض کنید خدمات انجامشده بیمار شامل دو قلم، به مبلغ ۳٬۰۰۰٬۰۰۰ و ۲٬۰۰۰٬۰۰۰ تومان باشد. تخفیف تأییدشده ۵۰۰٬۰۰۰ تومان است و بیمار قبلاً ۱٬۵۰۰٬۰۰۰ تومان پیشپرداخت داشته است.
محاسبه به این صورت خواهد بود:
- جمع خدمات: ۵٬۰۰۰٬۰۰۰ تومان
- مبلغ نهایی پس از تخفیف: ۴٬۵۰۰٬۰۰۰ تومان
- پیشپرداخت تخصیصیافته: ۱٬۵۰۰٬۰۰۰ تومان
- مانده قابل پرداخت: ۳٬۰۰۰٬۰۰۰ تومان
اگر بیمار اکنون ۱٬۰۰۰٬۰۰۰ تومان بپردازد، مانده به ۲٬۰۰۰٬۰۰۰ تومان میرسد. مبلغ فاکتور همچنان ۴٬۵۰۰٬۰۰۰ تومان است؛ دریافت جدید، مانده را کاهش میدهد، نه قیمت خدمات را.
نرم افزار حسابداری دندانپزشکی چگونه به کاهش خطا کمک میکند؟
نرمافزار مناسب، در صورت برخورداری از قابلیت مربوط، میتواند پرونده، خدمات و اطلاعات مالی را به هم متصل کند. با این اتصال، ثبت چندباره کاهش مییابد و پیگیری منشأ هر مبلغ آسانتر میشود. محاسبه خودکار نیز وقتی مفید است که تعرفه و اطلاعات ورودی درست باشند.
هنگام بررسی ابزار، اجرای یک سناریوی واقعی را بخواهید: ثبت خدمت، اعمال تخفیف مجاز، تخصیص پیشپرداخت، دریافت قسط و اصلاح صورتحساب. سپس بررسی کنید آیا مانده و گزارشها با این تغییرات هماهنگ میشوند و تاریخچه اصلاحات باقی میماند.
مدیریت تعرفه، ثبت دریافتها و پرداختها، نمایش اقساط و گزارشهای موردنیاز نیز باید متناسب با گردش کار ارزیابی شوند. در بررسی «نرم افزار لبخند»، این موارد را محور پرسش و آزمون قرار دهید، نه قابلیتهایی که بدون بررسی وجودشان را فرض میکنید.
نرم افزار دندانپزشکی معمولاً بر عملیات مرکز تمرکز دارد؛ نرمافزار حسابداری ممکن است نیازهایی مانند ثبت اسناد و گزارشهای حسابداری را پوشش دهد. وجود امکانات مالی در یک سامانه، به معنای پوشش کامل حسابداری نیست. نیاز به اتصال یا خروجی اطلاعات را با حسابدار مشخص کنید.
برای محرمانگی، حساب کاربری مشترک ایجاد نکنید؛ دسترسی مشاهده، تخفیف، اصلاح و برگشت وجه را متناسب با نقش بدهید. پشتیبانگیری منظم و آزمایش بازیابی اطلاعات نیز ضروری است. هیچ ابزاری جای فرآیند روشن، آموزش کارکنان و کنترل انسانی را نمیگیرد.
شاخصهای ارزیابی دقت و سرعت صدور صورتحساب
برای سنجش مدیریت مالی کلینیک، ابتدا تعریف شاخصها را ثابت کنید. سپس دادهها را در دورههای هماندازه، مثلاً ماهانه، مقایسه کنید و تفاوت حجم یا پیچیدگی خدمات را در نظر بگیرید.
شاخصهای زیر برای شروع کاربردیاند:
- میانگین زمان صدور: مجموع زمان از تأیید نهایی خدمات تا آمادهشدن صورتحساب، تقسیم بر تعداد صورتحسابهای اندازهگیریشده.
- نرخ نیاز به اصلاح: تعداد صورتحسابهای نیازمند اصلاح، تقسیم بر کل صورتحسابهای صادرشده همان دوره، ضربدر ۱۰۰.
- مغایرتهای مالی: تعداد موارد اختلاف و مجموع مبلغ اختلافها، بدون خنثیکردن اختلافهای مثبت و منفی با یکدیگر.
- خدمات ثبتنشده در صورتحساب: تعداد خدمات تأییدشدهای که طبق رویه باید صورتحساب میشدند، اما نشدهاند.
- مطالبات سررسیدگذشته: مجموع مانده تعهدهایی که تا تاریخ گزارش از موعد پرداخت گذشتهاند.
- اعتراض به ابهام هزینه: تعداد موارد ثبتشده، همراه با دستهبندی علت.
در کنترل جاافتادگی خدمات، ثبت درمان را با صورتحساب مقایسه کنید؛ گزارش فاکتورها بهتنهایی خدمات غایب را نشان نمیدهد. هدف عددی را پس از شناخت وضعیت خود کلینیک تعیین کنید، نه بر اساس استاندارد فرضی.
جمعبندی: از کجا شروع کنیم؟
برای بهبود مدیریت مالی دندانپزشکی، ابتدا نقاط تحویل اطلاعات را منظم کنید. اولویت شروع میتواند این چکلیست باشد:
۱. نام خدمات و تعرفههای معتبر را یکسان کنید.
۲. مسئول ثبت، تأیید، تخفیف و اصلاح را مشخص کنید.
۳. قالب صورتحساب و نمایش پرداخت و مانده را استاندارد کنید.
۴. تطبیق دریافتها و کنترل پایان روز را برقرار کنید.
۵. کارکنان را با چند سناریوی عملی آموزش دهید.
۶. خطاهای دورهای را بررسی و علت تکرارشان را اصلاح کنید.
سپس امکانات «نرم افزار لبخند» را از نظر ثبت خدمات و هزینههای درمان، صدور صورتحساب، پیگیری پرداختها و مانده حساب، گزارشگیری مالی و یکپارچگی اطلاعات درمانی و مالی بررسی کنید؛ معیار انتخاب، تناسب امکانات تأییدشده با نیاز کلینیک شماست.
سوالات متداول
تفاوت فاکتور درمان و رسید پرداخت چیست؟
فاکتور، خدمات و مبلغ قابل مطالبه را مشخص میکند؛ رسید، دریافت وجه را تأیید میکند. پرداخت جزئی باید با رسید ثبت و به فاکتور مرتبط شود تا مانده درست بماند.
پیشپرداخت بیمار را چگونه ثبت کنیم؟
پیشپرداخت را با تاریخ، مبلغ، روش پرداخت و شناسه پرونده ثبت کنید. سپس آن را به صورتحساب مرتبط تخصیص دهید؛ این مبلغ تخفیف نیست و اعتبار مصرفنشده باید مشخص بماند.
صورتحساب اشتباه را چگونه اصلاح کنیم؟
علت، مبلغ تغییر، زمان و تأییدکننده را ثبت و سابقه نسخه قبلی را حفظ کنید. پس از اصلاح، اثر تغییر بر پرداختهای تخصیصیافته و مانده بیمار را دوباره کنترل کنید.
هزینه درمان چندجلسهای چگونه قابل پیگیری میشود؟
خدمات انجامشده هر مرحله را به طرح درمان متصل کنید و وضعیت صورتحساب و پرداخت آنها را جدا نگه دارید. سررسید قسط لزوماً به معنای انجام یک خدمت جدید نیست.
برای انتخاب ابزار مالی کلینیک چه چیزی را آزمایش کنیم؟
یک سناریوی کامل شامل خدمت، تخفیف، پیشپرداخت، قسط و اصلاح اجرا کنید. درستی مانده، تاریخچه تغییرات، دسترسیها و خروجی موردنیاز حسابدار را بررسی کنید؛ صرف وجود بخش مالی کافی نیست.